ซื้อประกันสุขภาพครั้งแรก อย่าเพิ่งเซ็น! อ่านก่อนเลือกแผน
40 ผู้เข้าชม
อยากมีประกันสุขภาพ ควรเลือกแบบไหนดี
หลายคนคิดจะทำประกันสุขภาพ แต่พอเปิดดูแล้วเจอแผนเต็มไปหมด ทั้งเหมาจ่าย โรคร้ายแรง ชดเชยรายวัน จนไม่รู้จะเริ่มตรงไหน บทความนี้จะช่วยให้เข้าใจพื้นฐานและเลือกแบบที่เหมาะกับตัวเองได้ง่ายขึ้น
ทำไมต้องมีประกันสุขภาพ
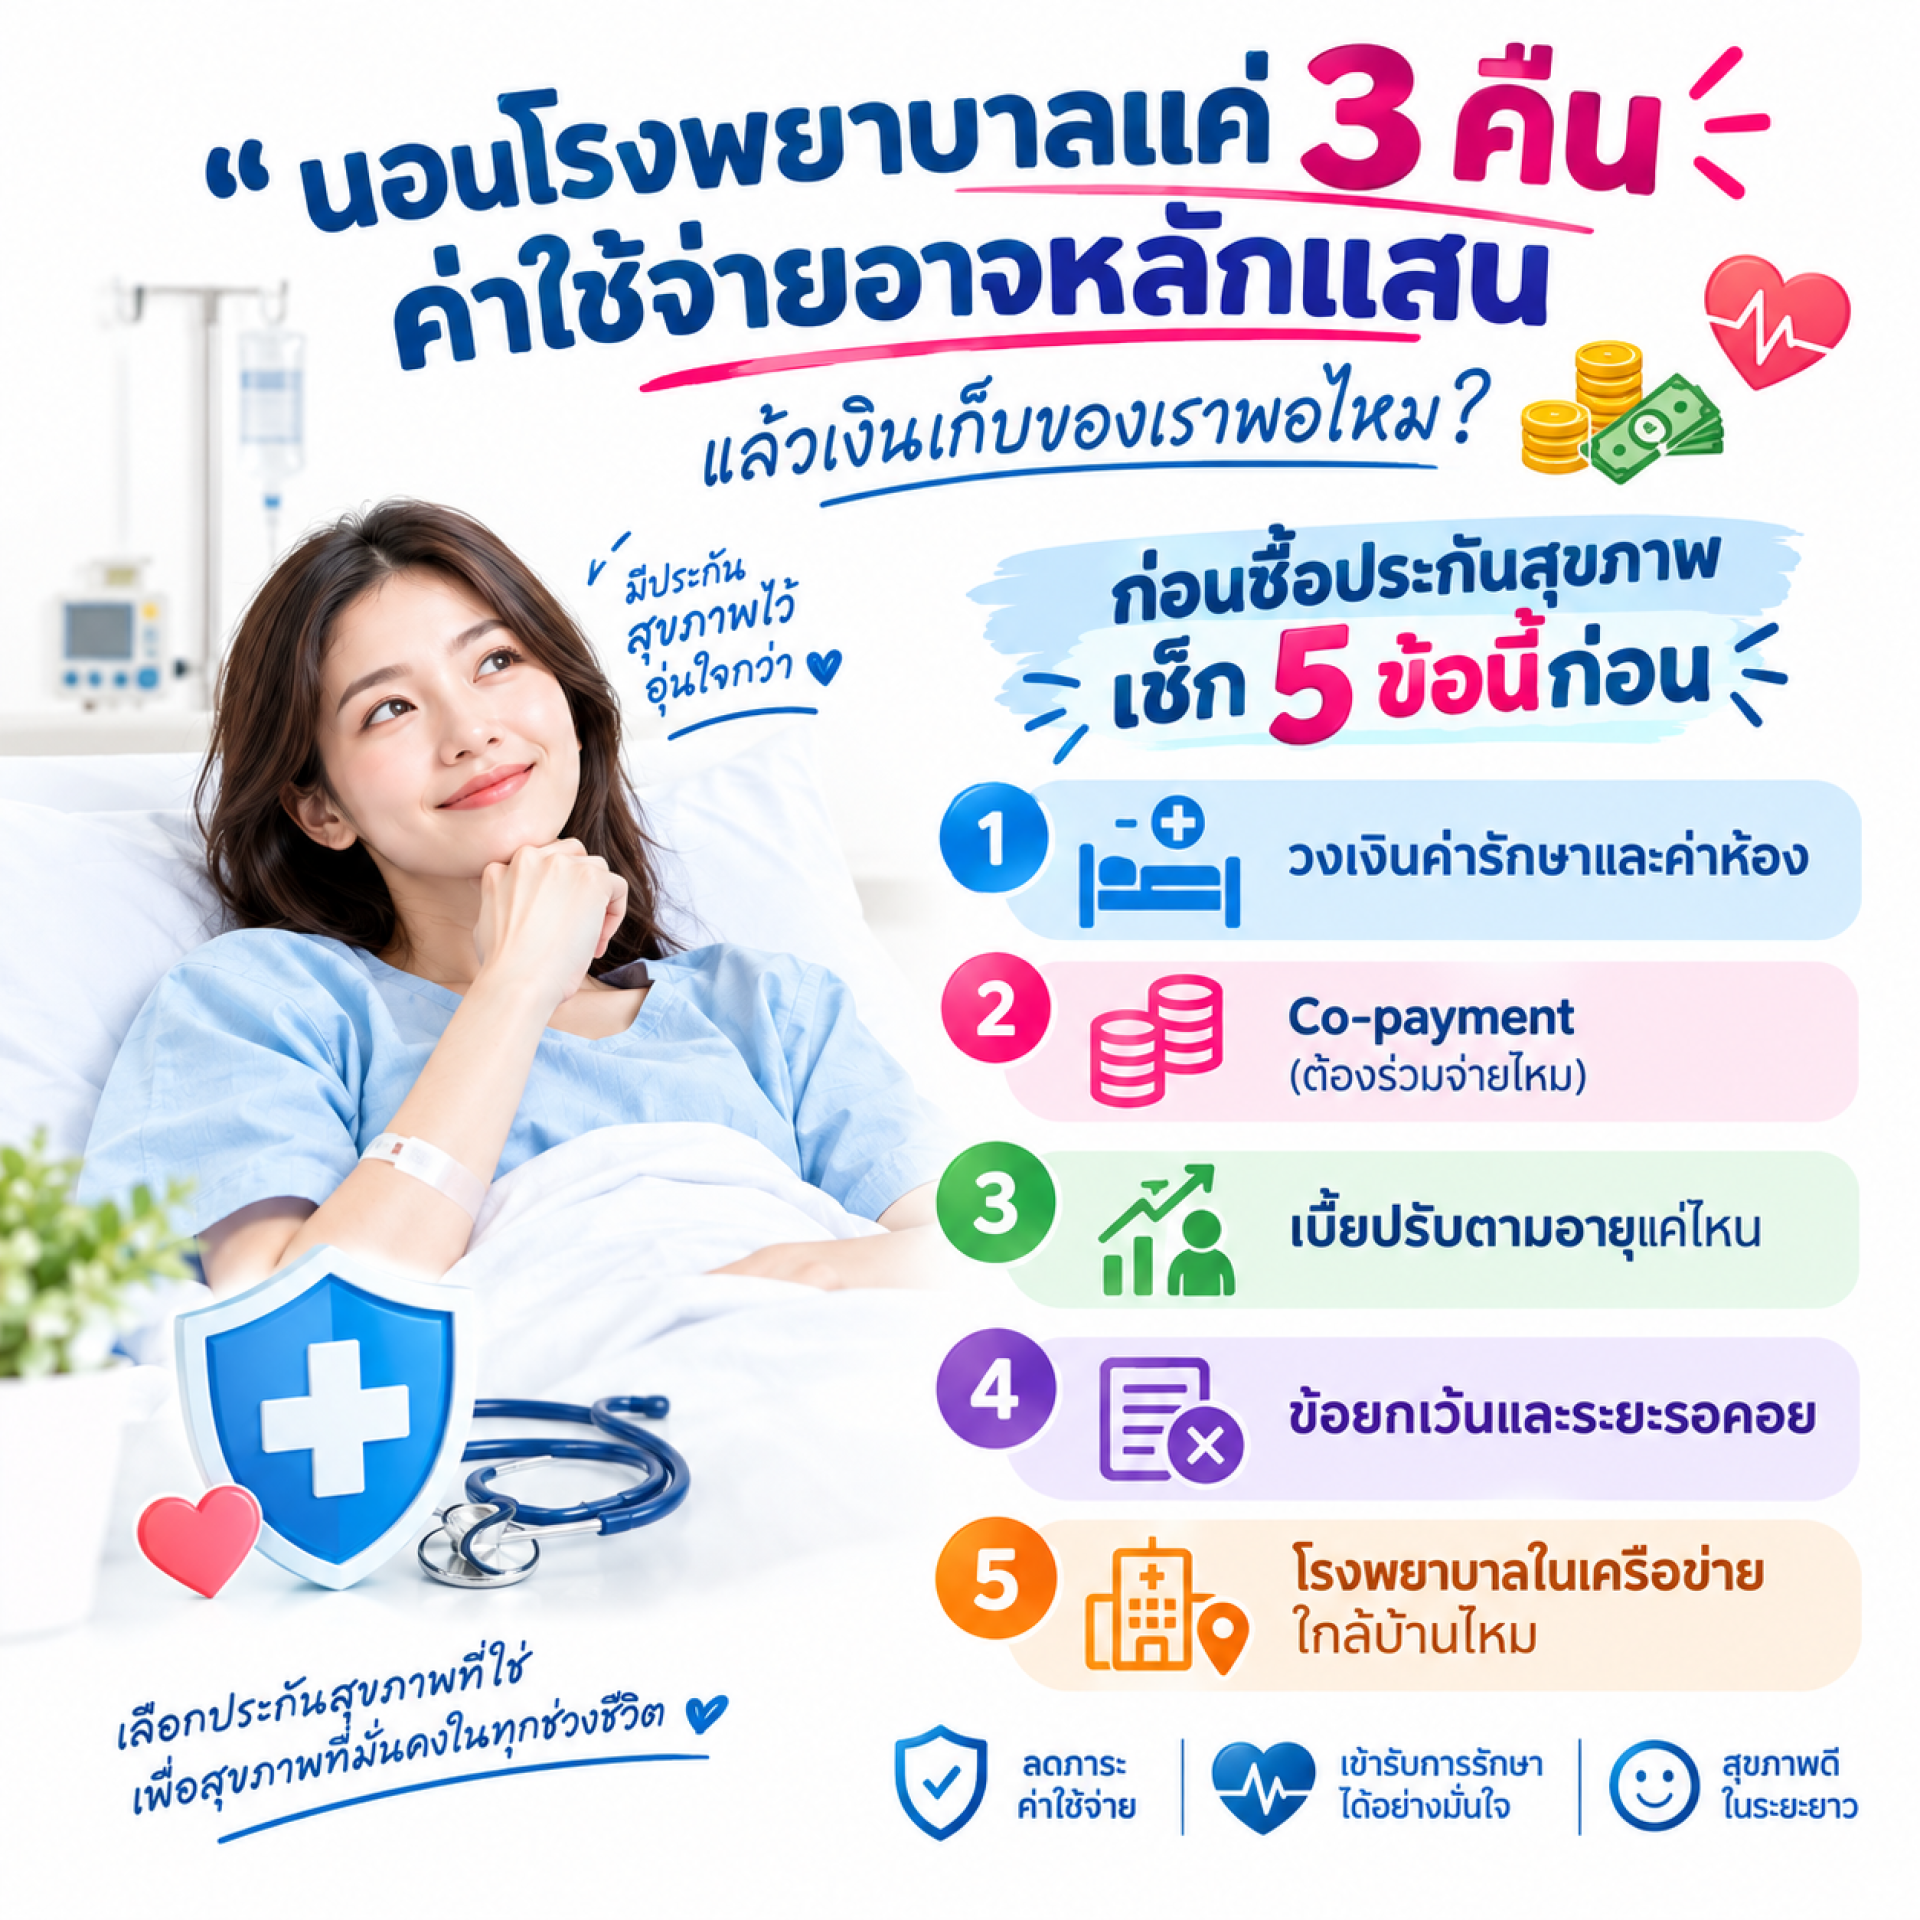
ค่ารักษาพยาบาลเอกชนสูงขึ้นทุกปี การนอนโรงพยาบาลเพียงไม่กี่คืนอาจใช้เงินหลักหมื่นถึงหลักแสน ประกันสุขภาพช่วยย้ายความเสี่ยงก้อนใหญ่นี้ไปให้บริษัทประกัน ทำให้เงินเก็บและแผนชีวิตของเราไม่สะดุดเมื่อเกิดเหตุไม่คาดฝัน
ประกันสุขภาพมีกี่แบบ
1. ประกันสุขภาพแบบเหมาจ่าย (ผู้ป่วยใน – IPD)
คุ้มครองค่ารักษาเมื่อต้องนอนโรงพยาบาล เช่น ค่าห้อง ค่ายา ค่าผ่าตัด ค่าแพทย์ โดยมีวงเงินสูงสุดต่อปีหรือต่อครั้ง เป็นแบบที่คนส่วนใหญ่เริ่มต้นเลือกเป็นอันดับแรก เพราะครอบคลุมความเสี่ยงที่ค่าใช้จ่ายสูงที่สุด
2. ประกันผู้ป่วยนอก (OPD)
คุ้มครองการไปพบแพทย์โดยไม่ต้องนอนโรงพยาบาล เหมาะกับคนที่ไปหาหมอบ่อยหรือมีลูกเล็ก แต่เบี้ยมักสูงเมื่อเทียบกับวงเงินที่ได้ จึงควรคำนวณว่าคุ้มหรือไม่
3. ประกันโรคร้ายแรง (Critical Illness)
จ่ายเงินก้อนเมื่อตรวจพบโรคร้ายแรงตามที่กรมธรรม์ระบุ เช่น มะเร็ง หัวใจ หลอดเลือดสมอง เงินก้อนนี้นำไปใช้ได้อิสระ ทั้งค่ารักษาและรายได้ที่ขาดหายระหว่างพักฟื้น
4. ประกันชดเชยรายได้รายวัน
จ่ายเป็นรายวันตามจำนวนวันที่นอนโรงพยาบาล เหมาะกับเจ้าของกิจการหรือฟรีแลนซ์ที่หยุดงานแล้วรายได้หาย
5 เรื่องที่ควรเช็กก่อนเลือกแผน
1. วงเงินค่ารักษาและค่าห้อง เลือกให้สอดคล้องกับโรงพยาบาลที่ตั้งใจใช้บริการ ถ้าเลือกค่าห้องต่ำกว่าที่โรงพยาบาลคิดจริง บริษัทอาจจ่ายค่ารักษาอื่นลดลงตามสัดส่วน
2. การร่วมจ่าย (Co-payment) และค่าส่วนแรก (Deductible) แผนที่ผู้เอาประกันร่วมจ่ายบางส่วนมักมีเบี้ยถูกลง เหมาะกับคนที่รับความเสี่ยงส่วนเล็กน้อยได้
3. การปรับเบี้ยตามอายุ เบี้ยประกันสุขภาพส่วนใหญ่เพิ่มขึ้นตามอายุ ควรประเมินว่าเมื่ออายุ 50–60 ปี เรายังจ่ายไหวหรือไม่ และสอบถามเงื่อนไขการต่ออายุให้ชัดเจน
4. ข้อยกเว้นและระยะรอคอย ดูว่าโรคใดไม่คุ้มครอง มีช่วงรอคอยกี่วัน และต้องแจ้งประวัติสุขภาพอะไรบ้าง การปกปิดข้อมูลอาจทำให้ถูกปฏิเสธการจ่ายสินไหมภายหลัง
5. เครือข่ายโรงพยาบาลและการเคลมแบบไม่ต้องสำรองจ่าย สะดวกมากเมื่อฉุกเฉิน ควรเช็กว่าโรงพยาบาลใกล้บ้านอยู่ในเครือข่ายหรือไม่
เลือกอย่างไรให้เหมาะกับแต่ละคน
วัยเริ่มทำงาน: เริ่มจากประกันเหมาจ่ายผู้ป่วยใน เบี้ยยังต่ำเพราะอายุน้อย และล็อกความคุ้มครองไว้ได้ก่อนสุขภาพเปลี่ยน
คนมีครอบครัว/มีลูก: เพิ่มความคุ้มครองโรคร้ายแรงและพิจารณาประกันสุขภาพสำหรับลูก เพราะผู้ปกครองคือเสาหลักของรายได้เจ้าของกิจการ/ฟรีแลนซ์: เพิ่มชดเชยรายได้รายวัน เพราะไม่มีสวัสดิการลาป่วยแบบพนักงานประจำ
วัยใกล้เกษียณ: ตรวจสอบเงื่อนไขการต่ออายุและเบี้ยในอนาคต อย่ารอจนอายุมากเพราะเบี้ยสูงและเงื่อนไขเข้มขึ้น
ประกันสุขภาพกับการลดหย่อนภาษี
เบี้ยประกันสุขภาพนำไปลดหย่อนภาษีได้ตามเกณฑ์ของกรมสรรพากร (ปัจจุบันไม่เกิน 25,000 บาท และรวมกับเบี้ยประกันชีวิตแล้วไม่เกิน 100,000 บาท) ควรตรวจสอบเกณฑ์ล่าสุดก่อนยื่นภาษีทุกปี
ข้อควรระวัง
อย่าเลือกจากเบี้ยถูกที่สุดเพียงอย่างเดียว ให้ดูความคุ้มครองและเงื่อนไขควบคู่กัน
อ่านตารางผลประโยชน์และข้อยกเว้นทุกครั้งเปรียบเทียบอย่างน้อย 2–3 บริษัท และให้ตัวแทนอธิบายเงื่อนไขการต่ออายุให้ชัดเจน
ทบทวนความคุ้มครองทุก 2–3 ปี หรือเมื่อชีวิตเปลี่ยน เช่น มีลูก เปลี่ยนงาน
สรุป
ประกันสุขภาพที่ดีคือแบบที่ตรงกับความเสี่ยงและงบประมาณของเรา ถ้าเพิ่งเริ่ม ให้เริ่มจากประกันเหมาจ่ายผู้ป่วยใน แล้วค่อยเสริมโรคร้ายแรงหรือชดเชยรายได้ตามสถานการณ์ชีวิต ยิ่งเริ่มเร็ว เบี้ยยิ่งถูก และเงื่อนไขยิ่งยืดหยุ่น
บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำเฉพาะบุคคล ควรศึกษารายละเอียดกรมธรรม์และปรึกษาผู้เชี่ยวชาญก่อนตัดสินใจ